如果路线比较固定、车辆使用频率高,而且充电不会影响接单,电动嘟嘟车可能通过较低的日常能源和动力系统维护成本,提高运营结余。如果需要长时间连续行驶,充电条件不足,而加油方便且供油可靠,燃油嘟嘟车也可能因为少丢订单而更赚钱。
真正要比较的是:完成同样的运输任务后,哪一种方案留下的钱更多。购车便宜、电费便宜、加油快,都只是判断的一部分。
本文延续购车成本、能源费用、维护、电池或发动机长期支出、使用率和运营收入这条主线,帮助进口商、经销商、客运车队、租赁公司和货运经营者做选择。
比较范围为纯电动与汽油嘟嘟车。柴油、LPG、CNG及混动车型需要另设参数,不能直接套用。文中的计算示例均为假设,不是非洲市场报价、实测能耗或产品回报承诺。
一 先给结论 什么情况下优先考虑电动
路线可预测、每天有稳定业务、车辆回到固定地点停车,而且充电能放在夜间或原本的休息时段,通常值得优先评估电动方案。
如果实际任务超过已经验证的电动续航,途中又没有可用的兼容充电设施,而燃油供应可靠,燃油方案可能更容易保证出勤。不能只凭“城市用电动、农村用燃油”作结论。
非洲各国、城市和具体路线差异很大。尼日利亚、肯尼亚、加纳、坦桑尼亚、乌干达或赞比亚的采购,都应使用当地路线、价格和服务条件;国家名称本身不能证明充电可靠,也不能证明哪种车更赚钱。
二 利润差异从哪里来 先分清三本账
选车之前,先把经营、持有和投资分开看。
· 经营账:收入扣除经常性现金运营支出,还能留下多少?
· 持有账:车辆及配套设施在整个比较周期内,总共花多少钱?
· 投资账:实际支出和回款发生在什么时间,累计现金何时收回?
运营现金结余=运营收入-现金运营支出
这里的现金运营支出包括能源、司机、日常保养、维修、保险、运营许可和相关管理费用。这个指标尚未扣除购车投入、单列的大额更换支出、融资现金流和所得税,不能直接叫作“净利润”。
会计净利润还涉及折旧、利息和税务处理。偿还贷款本金影响现金流,不等于日常运营费用;简单现金成本模型也不能既扣完整购车款,再扣一遍对应折旧。
还要确定谁承担费用。司机自己付油费、车主收租金、经销商卖车,是三种不同的利润模型。经销商不能把客户每天的客运流水当成自己的销售利润。
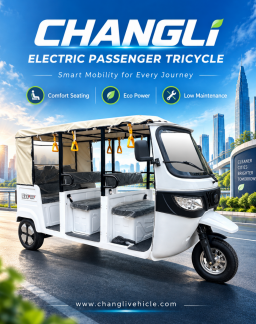
电动客运三轮车宣传示意图,不代表非洲实拍项目、实际交付配置或收益验证。
三 电动与燃油 采购时该比较什么
|
比较项目
|
纯电动嘟嘟车
|
汽油嘟嘟车
|
|
初始投入
|
车辆、电池、充电器及必要场地安装
|
车辆及必要的加油或储油安排
|
|
能源费用
|
实测电量、电价及适用充电服务费
|
实测油耗与当地汽油价格
|
|
动力系统日常维护
|
无发动机机油和排气系统保养,但仍有电气与传动维护
|
按车型保养机油、滤清、点火、燃油和排气系统
|
|
共同维护项目
|
轮胎、刹车、悬架、轴承、转向与车身
|
轮胎、刹车、悬架、轴承、转向与车身
|
|
大额维修或更换
|
动力电池、充电器、控制器、电机等
|
发动机、变速传动、燃油系统等
|
|
电池相关费用
|
动力电池购置、更换、租赁或换电费用
|
常规汽油车无动力电池,但可能有启动电池
|
|
补能时间
|
取决于电池、充电器和可用电源
|
供油可靠且站点方便时,加油通常较快
|
|
长距离与不固定路线
|
需要验证可用能量、余量和沿途充电
|
有可靠燃油供应时可能更灵活
|
|
出勤率
|
受充电安排、电气备件与服务影响
|
受加油安排、机械维修与备件影响
|
|
使用阶段排放
|
无尾气排放,但发电与制造仍有环境影响
|
运行时有尾气排放
|
|
二手残值
|
看具体车辆、电池状态和当地交易证据
|
看具体车辆、机械状态和当地交易证据
|
|
长期盈利
|
由业务量、实际收入和完整成本决定
|
由业务量、实际收入和完整成本决定
|
这张表用于确定比较口径,不表示电动车在所有市场都更便宜,也不表示燃油车没有长期维修风险。
四 能源成本 要算每公里 不能只看每度电和每升油
电动嘟嘟车的能源支出可能更低,但结论要建立在当地电价、实际能耗和补能方式上。
电动每公里能源成本=充电输入端每百公里用电量×适用电价÷100
燃油每公里能源成本=每百公里耗油量×汽油单价÷100
测试距离应包括空驶、返程,以及去充电点或加油站的路程。燃油车的怠速耗油也要记录。测试起止时的电池电量或油箱状态要尽量一致,避免把剩余能量差误当成节省。
电动方案应优先使用充电输入端的电表读数,因为它包括充电器损耗。已经从供电端计量的电量,不要再额外叠加一个通用“充电损耗比例”。车辆电池显示的能量和最终缴费电量,不一定相同。[1]
如有充电服务费、停车费、需量费或新增固定费用,应按实际适用规则另列。公共汽车充电设备也不一定兼容嘟嘟车的充电器和接口,不能看到附近有充电站就视为可用。
若依赖发电机供电,应把发电机燃油、维护、损耗和设备成本纳入;太阳能也有安装、维护及可能的储能成本,不能按“免费电”计算。多种电源混用时,按实际供电比例核算。
五 维护费用 电动不等于免维护
纯电动车不需要燃油发动机的机油、燃油系统和排气系统保养,但仍然需要维护。实际能省多少,要看具体车型、当地人工、配件价格和维修能力,不能套用其他车型的固定节省比例。[2]
两种车都要检查轮胎、制动、转向、悬架、轴承和车身结构。电动车如果有减速器或其他传动部件,也要按要求维护。即使配有能量回收,也不能取消刹车检查。
汽油车型应索取实际发动机与传动系统的保养表。滤清方式、点火部件和保养周期因车型而异,不能用一份泛化清单代替说明书。
车队要同时关注配件交期、诊断工具和维修工时。小故障如果长期等件,造成的经营损失可能比及时修好的大故障更高。经销商应将备件库存和售后承诺纳入自身成本,而不是把它们当作免费服务。
六 购车贵不代表不划算 要看总拥有成本
电动和燃油车型谁的首购成本更高,取决于配置与报价口径。先确保合法载客量、核定载重、路线能力和服务范围可比,再比较价格。
现金总拥有成本=车辆交付与配套投入+能源+保养维修+大额更换+保险及运营许可+停运直接支出-期末净出售收入
采用相同周期、币种、税费口径和运输任务。做融资投资分析时,将借款、利息、本金偿还和所得税单独处理;无融资的项目成本已经计入完整购车款,就不能再加一遍贷款本金。
|
成本项目
|
核实依据
|
|
车辆与配套
|
同口径交付报价、安装范围及包含的设备
|
|
能源
|
载荷路线实测、账单、油票和充电收费规则
|
|
保养维修
|
具体车型保养表、配件报价和当地工时费
|
|
大额更换
|
有技术与服务依据的电池或发动机相关支出情景
|
|
停运直接支出
|
代用车租金、拖车等实际新增费用
|
|
期末残值
|
保守的车型交易依据,并测试残值为零的情景
|
上面的现金成本定义不包括机会损失。少接订单应在收入中体现,或者另外列为机会成本,但不能两处重复扣减。商用车成本分析也需要考虑车辆充电、补能和任务能力对生产率的影响。[3]
租赁车队应写清能源和维修由车主还是司机承担。经销商则另算“销售收入-到岸成本-整备-库存资金成本-销售及售后责任”,不要混用客户运营利润;质保准备与同一批实际索赔也不能重复计算。
七 电池和充电 是电动方案不能漏掉的成本
电池支出需要纳入测算,但不代表电动方案必然不经济。应向供应商索取电池体系、具体型号、标称与可用能量、循环测试条件、质保、更换报价和当地更换方式。
标称能量(Wh)=标称电压(V)×容量(Ah)
Ah不能单独代表续航。实际可用能量、整车效率、乘客与货物重量、速度、坡度、胎压、气温和衰减,都会影响车辆一次补能能完成多少工作。
高强度循环可以优先评估磷酸铁锂;部分预算敏感场景也可评估铅酸。开口式铅酸、AGM和GEL的维护不同,不能全部写成需要补水。电池寿命与更换频率必须对应具体型号和工况,不能统一承诺。[4、5]
BMS负责电池侧的监测与保护,充电器负责连接电源。应核对充电器输入范围、异常电压行为、浪涌保护、输出参数和充电温度限制。BMS不能稳定电网电压。[5]
车队集中充电还要确认场地供电容量、同时充电功率、接入费用及适用电价,避免车辆到货后才发现配电不足。[6]
如果采用电池租赁或换电服务,应明确服务费是否已经包含电池更换。已由服务商承担的项目,不应再按自有电池重复收费;押金、最低消费、损坏责任和退出条款仍需单独核对。
八 使用率和收入 电费低不等于赚得多
电动方案要提高利润,首先要保证充电安排不会妨碍必要的付费任务。高里程可以放大能源节省,同时也会增加补能和电池使用强度。
月运营收入=实际完成的付费订单数×平均实收单价
退款、折扣、佣金是否已扣除,要事先定义清楚。租赁业务使用租金实收和出租率,不能把司机收取的客运流水全部记作车主收入。
总里程不等于付费里程。空驶会耗电耗油,但不一定产生直接收入。计划运营时长、车辆可用时长和实际付费服务时长,也不是同一个“使用率”。
不要把每一小时充电都乘以营业额。夜间原本就停车,可能没有损失订单;只有真正替代了可完成的付费业务,才应计算损失,并扣除省下的燃料、佣金等可避免支出。
燃油车也要计入去加油、排队、缺油和发动机维修的影响。比较时,不能假设一种车会停运,另一种车永远满勤。
九 回本周期怎么算 原公式需要补上边界
原稿中的“额外初始投资÷每月节省”,用于估算电动车相对燃油车的增量投入回收期,不能直接当作整车或整个生意的回本周期。
简单增量回收期=电动方案额外初始投入÷正的月度经常性净现金收益差
额外投入包括车辆差价、充电器、电气安装等必要配置差额。月度收益差要包含实际收入变化和经常性费用差异,不能只放“省下的油费”。
这个简式假设月度收益相对稳定,不自动反映不定期大额更换。如果收益差为零或负值,就没有可计算的正向有限回收期。若电动方案初期投入反而更低,也应直接比较完整现金流,而不是硬套公式。
真正做采购决策时,应按日期列出购入、营运资金、大额维修、更换和期末出售等现金流,并把融资部分单独展示。
一个透明的计算示例
以下使用虚构的“货币单位CU”,只解释计算方法,不代表任何国家行情、厂家报价或实测性能。
|
假设项目
|
假设值
|
|
月总行驶距离
|
2000公里
|
|
电动充电输入能耗
|
10kWh/100公里
|
|
电价
|
2 CU/kWh
|
|
汽油消耗
|
4升/100公里
|
|
油价
|
10 CU/升
|
|
电动其他经常性现金节省
|
100 CU/月
|
|
电动特有停运导致的经营贡献损失
|
150 CU/月
|
|
电动额外初始投入
|
3500 CU
|
按这些假设,电动每月能源支出为400 CU,燃油为800 CU。月净收益差=400+100-150=350 CU,因此简单增量回收期为3500÷350=10个月。
这个例子没有纳入大额更换、融资、税项和残值差异。如果经营贡献损失从150 CU变成500 CU,月净收益差就变为零,简式回收期不再成立。后续电池更换也可能改变累计结果,必须放回完整时间表计算。
“10个月”不能提取成产品宣传。实际使用前,应把全部假设替换为真实路线和经营数据。
十 不同使用场景 怎样选更合理
|
使用场景
|
优先评估方向
|
判断条件
|
|
路线固定的城市客运
|
电动
|
实测续航覆盖班次,充电不挤占付费业务
|
|
目的地不固定的出租运营
|
两种都比较
|
查看高峰日里程、补能和收入敏感性
|
|
末端货运配送
|
电动
|
载重、坡度与交付时段适配
|
|
市场运输和社区接驳
|
有集中充电时评估电动
|
包含返程、等待及充电收费
|
|
有可靠基地供电的农村路线
|
两种都比较
|
农村不是排除电动的充分条件
|
|
连续长距离且缺少可用充电
|
供油可靠时评估燃油
|
快速补能可能保住订单收入
|
|
多班次车队
|
验证充电或换电后评估电动
|
包括设施、备用电池、排队和费用
|
|
低里程短期使用
|
比交付成本和残值风险
|
节省可能不足以覆盖额外投入
|
|
租赁车队
|
按车主现金流比较
|
明确能源、维修、电池和损坏责任
|
|
高温、多尘、颠簸路线
|
比较完整车型适应性
|
动力类型本身不证明热管理或机械耐久性
|
高温会影响电池与充电,燃油发动机也需要合适的冷却与保养。防尘、防水、固定结构和备件供应都要结合实际情况核查。无论选哪种动力,都不能超核定人数或载重。
十一 进口商和经销商 下单前核查清单
采购要核对实际车型、电池、充电器和目的地,不接受泛泛的“更省钱”承诺。
· 应用:合法座位或载重、路线、坡度、车速、运营时间和高峰日里程。
· 能耗:载荷路线实测、计量边界、温度、载荷、起止电量或油量与测试方法。
· 电池:电芯和整包型号、新旧状态、批次追溯、真实容量、可用能量与循环条件。
· 电气匹配:完整电压范围、控制器电池侧电流、BMS持续及峰值电流和持续时间、充电曲线、接口、线径、熔断器与固定方式。
· 充电场地:输入电压范围、异常电压和浪涌保护、温度保护、可用电源及合格人员的安装评估。
· 维修:两种动力对应的保养表、诊断工具、培训、配件价格和交期。
· 合同:交付范围、币种、贸易条款、商用质保、人工和运费责任,以及未经批准不得替换关键部件。
· 市场准入:向相关当地机构核实当前进口、注册、载客运营、保险和使用要求,不默认两种车型完全相同。
· 锂电运输:核查适用的UN38.3资料、SDS、安全包装及实际运输方式要求。UN38.3不能保证清关。[7]
建议先批准样车配置,完成真实路线试运行,再固定验收标准并扩大采购。其他品牌的手册或单体电芯报告,不能直接证明本批整车性能。
十二 容易让利润测算失真的八个误区
· 裸车价与包含不同设备、税费的交付价直接比较。
· 每度电价格与每升油价格直接相比,不算每公里消耗。
· 补能或载重已经影响订单,却假设两种车收入相同。
· 把运营现金结余直接写成净利润,不交代折旧、融资和税项。
· 把增量投入回收期写成整车投资回本期。
· 漏算或重复计算电池、基础设施和服务订阅费用。
· 认为汽油车没有电池支出,也不会停运。
· 订单不足、回款不好,却仅凭电费低判断生意一定赚钱。
十三 常见问题
电动嘟嘟车一定比燃油嘟嘟车赚钱吗?
不一定。电动方案的日常节省,需要足以覆盖额外配套、电池和实际停运影响。比较相同运输任务和真实实收收入,才能判断哪种方案经营结果更好。
非洲商用应该优先选哪一种?
充电可靠、路线可预测时,优先评估电动;连续长途缺少可用充电而燃油供应可靠时,应认真比较燃油。判断要具体到城市、路线和售后网络。
电费与油费怎么公平比较?
分别使用每百公里充电输入电量和实际耗油量,乘以对应价格,再除以100。记录全部里程和适用服务费;电表已经包括的充电损耗不要再算一次。
电动车每个月能省多少钱?
没有统一金额。应使用本地账单、路线能耗、配件和人工报价,计算费用差与收入差;电池、充电设施、融资和大额维修还会影响最终投资结果。
电动嘟嘟车多久回本?
先明确是收回额外差价,还是收回整个项目投入。额外投入除以正的月净收益差只是简式增量回收期,完整结果需要将所有实际现金流按时间计算。
电动车是不是免维护?
不是。虽然不需要燃油发动机机油和排气保养,但轮胎、刹车、转向、悬架、连接器和传动仍需检查,电池和电控也可能需要专用诊断及配件。
电池更换成本放在哪里?
在预计发生时作为大额现金支出单列,并测试不同更换时间。如果租赁或换电费用已经覆盖更换义务,就不要重复计入同一批自有电池成本。
充电一定会减少司机收入吗?
只有占用了实际可以完成的付费业务,才会造成这部分损失。原本停车的夜间充电可能不丢订单;应结合排队、绕行、断电和代用车辆安排计算。
农村或长距离路线能用电动车吗?
部分路线可以,关键是可用能量、载荷、坡度、补能和班次是否匹配。不能因为是农村就否定电动,也不能忽略高峰日和必要余量。
换电会让利润更高吗?
可能改善出勤,但还要算站点、库存、服务费、搬运和合同责任。换电是运营系统,不是可拆电池自带的利润保证;夜间可充电的小车队未必需要换电。
嘟嘟车投资回报率怎么计算?
先定义周期、利润指标和投资基数。简单会计ROI可用指定周期净利润除以明确的投入资本;现金回收则看日期化现金流,不能把两个概念混用。
询价前应该准备哪些信息?
准备目的国和城市、客运或货运需求、合法载荷、路线与高峰日里程、坡度、班次、充电条件、采购量和当地能源价格,再索取具体配置、分项报价、质保和样车验证方案。
十四 结论 选能完成任务且账算得清的车
对路线可预测、充电与售后有保障的高频运营,电动嘟嘟车值得优先评估。对缺少实际可用充电的连续长距离任务,燃油车也可能凭补能灵活性获得更好的经营结果。
真正决定赚钱能力的,是车辆完成服务后留下的现金和利润。把实收收入、可用率与完整持有现金流一起比较,再决定批量采购。
十五 联系常力 讨论车辆配置与采购需求
准备面向非洲市场采购客运或货运电动嘟嘟车?可联系常力 Changli Vehicle,讨论需要评估的整车与电池配置。
请提供国家和城市、日均与高峰日里程、载客或载货要求、坡度、充电条件及预计采购量。关于车型规格、CKD/SKD可选项、装柜与经销合作,请团队按具体车型和目的地确认。
报价可以用于测算投入,但不能单独证明未来利润。经营回报应使用当地真实数据评估。
官网:www.changlivehicle.com